چرا ۹۷ درصد بیمهشدگان از بیمه تکمیلی ناراضیاند؟ | تحلیل کارگزاری بیمه دامون بر نتایج نظرسنجی آمارفکت
2026-09-28
• میلاد امرودی
industry

کالبدشکافی بحران؛ چرا بیمه تکمیلی به بنبست رسیده است؟
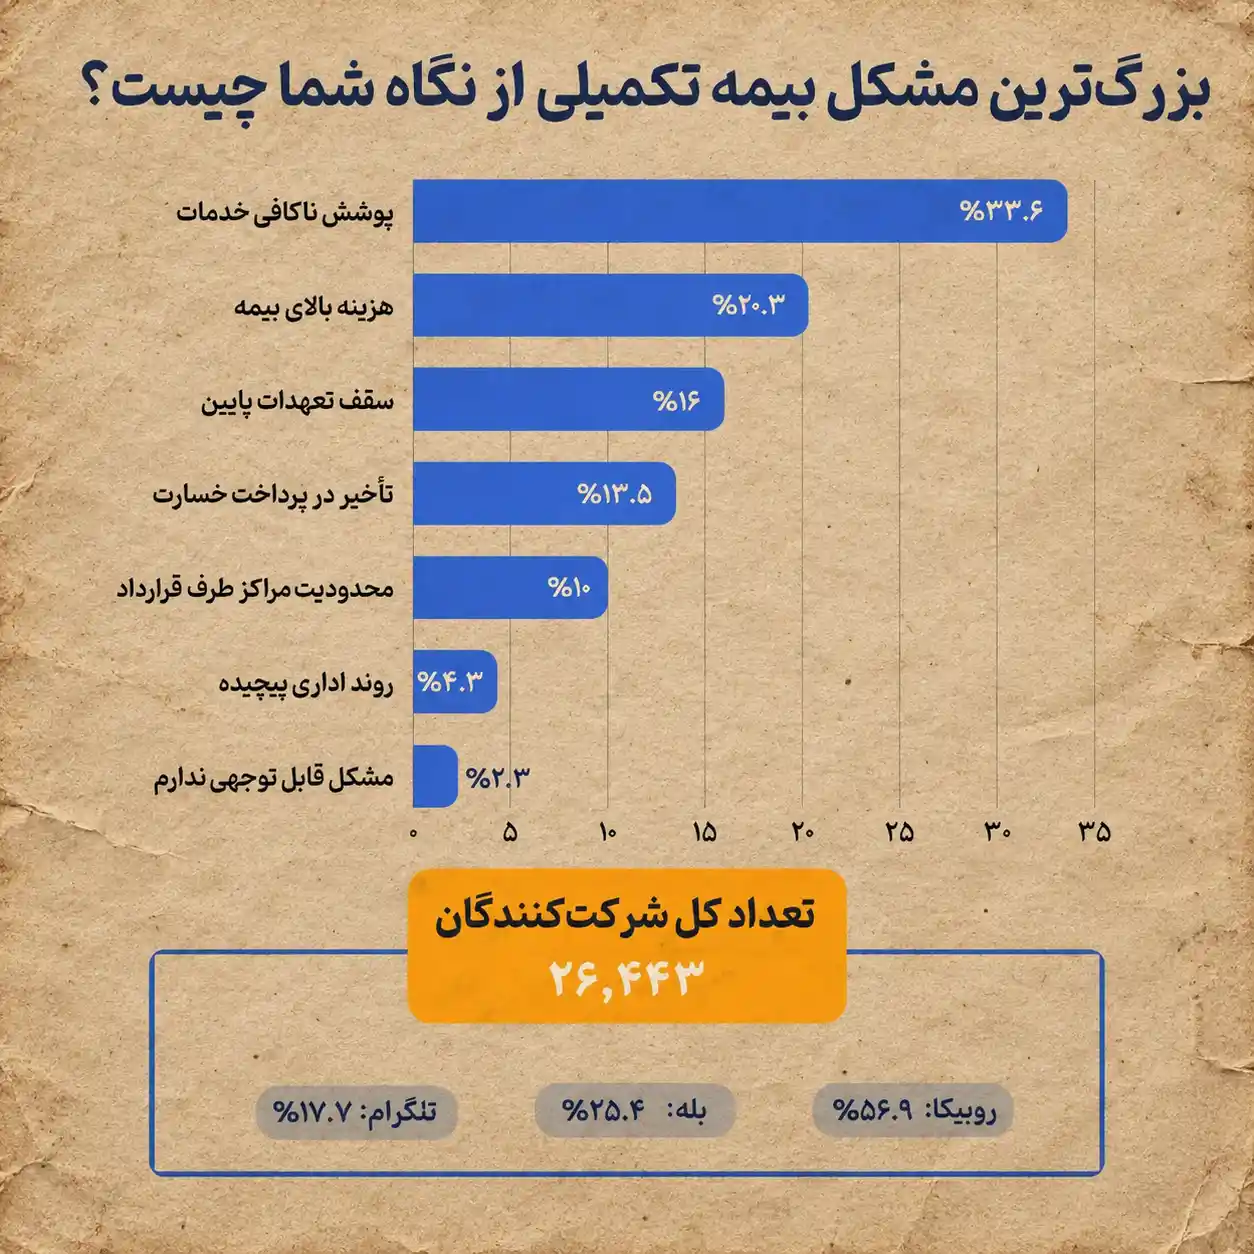
بررسی آمارها نشان میدهد نارضایتی ۹۷ درصدی کاربران یک اتفاق مقطعی یا صرفاً ناشی از کمکاری چند شرکت بیمه نیست، بلکه خروجی یک اختلال ساختاری در زنجیره سلامت کشور است. برای درک این بنبست باید به سه عامل اصلی پشتپرده نگاه کرد:
۱. عقبنشینی بیمههای پایه؛ انحراف بزرگ در کارکرد بیمه تکمیلی
در استانداردهای جهانی اقتصاد سلامت، بیمه پایه موظف است بخش اعظم هزینههای حیاتی، بستری و درمانهای اصلی را پوشش دهد و بیمه تکمیلی صرفاً ابزاری برای ارتقای رفاه (مانند اتاق خصوصی، خدمات پاراکلینیکی غیرضروری یا هتلینگ بیمارستانی) است.
اما در عمل چه اتفاقی افتاده است؟
با کاهش قدرت خرید صندوقهای پایه (تأمین اجتماعی و بیمه سلامت) و عقب ماندن تعرفههای آنها از هزینههای واقعی بیمارستانها، عملاً وظیفه حاکمیتی جبران هزینههای پایهای سلامت بر دوش بیمههای تکمیلی بازرگانی افتاده است. این جابهجایی نادرست نقشها، باعث شده هزینههای درمانی که باید از طریق بودجههای عمومی مدیریت میشد، مستقیماً وارد قراردادهای بخش خصوصی و جیب مردم شود.
۲. معادله دو سر باخت: فشار همزمان تورم سلامت و تعرفههای دستوری
بازار بیمه درمان در حال حاضر در یک فشار دوطرفه خردکننده گرفتار شده است:
از نگاه بیمهگزار: حقبیمهای که در آغاز سال تعیین میشود سنگین است، اما با چند ماه جهش قیمت دارو و تجهیزات پزشکی، سقف تعهدات عملاً قبل از پایان سال کمارزش میشود و فرد هنگام ترخیص از بیمارستان حس میکند بیمه کارایی نداشته است.
از نگاه شرکت بیمه: اصرار سیاستگذار بر تعرفهگذاریهای دستوری از یکسو، و انفجار قیمت ملزومات درمانی از سوی دیگر، موجب شده «ضریب خسارت» در شاخه درمان برای بسیاری از بیمهگران به بالای ۱۰۰ درصد برسد. یعنی پولی که شرکتها بابت خسارت درمان پرداخت میکنند، از مجموع حقبیمههای دریافتی فراتر میرود؛ شرایطی که هرگونه ارتقای خدمات یا توسعه پوششها را از نظر اقتصادی برای شرکتها ناممکن میکند.
۳. قفلشدگی در فناوری سنتی و نبود تبادل برخط داده
بخش مهمی از تأخیرهای پرداختی و محدودیت مراکز طرف قرارداد، ناشی از عقبماندگی سامانههای دیجیتال در اتصال مراکز درمانی به شرکتهای بیمه است.
تعلل در تکمیل و اتصال سراسری پرونده الکترونیک سلامت و سامانههای متمرکز اسناد درمانی، باعث شده ممیزی فاکتورها هنوز تا حد زیادی وابسته به کاغذبازی، تحویل فیزیکی مدارک و بررسی دستی کارشناسان باشد.
پیامد مستقیم این فرایند سنتی:
1. طولانی شدن صف تسویه مطالبات بیمارستانها و درمانگاهها.
2. انصراف تدریجی مراکز درمانی معتبر از تمدید قرارداد با شرکتهای بیمه به دلیل خواب پول.
3. در نهایت، سرگردانی بیمار برای پرداخت نقدی هزینهها و دوندگی مکرر در شعب ارزیابی خسارت.
نقش کارگزاری دامون در کاهش این چالشها چیست؟
بیش از نیمی از نارضایتیهای گزارششده (پوشش ناکافی، سقف تعهدات و مراکز طرف قرارداد) ناشی از انتخاب طرح نامناسب در زمان صدور بیمهنامه است. وظیفه کارگزاری دامون این است که به عنوان مشاور و وکیل بیمهای شما:
طرح متناسب با نیاز سازمان یا خانواده شما: سقف تعهدات، دورههای انتظار و فرانشیز شرکتهای مختلف بیمه را شفاف مقایسه کند.
پشتیبانی در زمان خسارت: در مراحل پذیرش آنلاین اسناد درمانی، پیگیری مغایرتها و تسریع در دریافت هزینهها در کنار شما باشد. استعلام، مقایسه و مشاوره تخصصی بیمه درمان تکمیلی در دامون
این دادهها بر پایه نظرسنجی آمارفکت و یادداشت تحلیلی منتشرشده در رسانه فرابیمه گردآوری و تحلیل شده است.لینک